※本記事は、実際の市場データ・制度に基づき、レバレッジ取引のリスクを描いたシミュレーション・ストーリーです。登場人物とその取引はフィクションであり、実在の人物・団体とは関係ありません。特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
半導体株の急騰に乗り、現物株を担保にさらに信用取引を積み増す「二階建て」で勝負に出た会社員がいます。舞台になったのはキオクシアホールディングス(285A)。わずか1か月弱でその含み益は消え、届いたのは追証(おいしょう)の通知でした。
人物と前提
坂本亘さん(45歳・会社員)は、2024年12月のキオクシアホールディングスの新規上場をニュースで知り、上場から間もない時期に100株を購入しました。半導体大手の大型上場という話題性に惹かれつつも、当時は「長期でゆっくり増やせればいい」という程度の気持ちで買った株です。
娘の結衣さんは高校2年生。再来年に控えた大学進学に向けて、学費の積み立てをどう増やそうかと妻の尚子さんと話していた矢先、保有するキオクシア株がAI・半導体ブームで急騰していきます。「このまま置いておくだけではもったいない」。そう感じた亘さんは、証券会社の口座に表示される含み益を見ながら、次の一手を考え始めました。
建玉を立てる
2026年6月22日、キオクシアホールディングスは取引時間中に11万2700円まで値を上げ、この日の終値は10万8700円を付けました。
亘さんはこの日、保有する現物100株を担保(代用有価証券)にして、信用取引で同じ100株を新規に買い建てました。いわゆる「二階建て」です。証券会社に差し入れる現金は使わず、値上がりした自分の株を担保にするだけで、保有株数を実質的に倍にできる。この手軽さが、亘さんの背中を押しました。
「もう一段上がれば、学費の心配はかなり減る」。建玉を立てた夜、亘さんは家族には何も言わず、証券口座の画面を静かに閉じました。
急変動の日
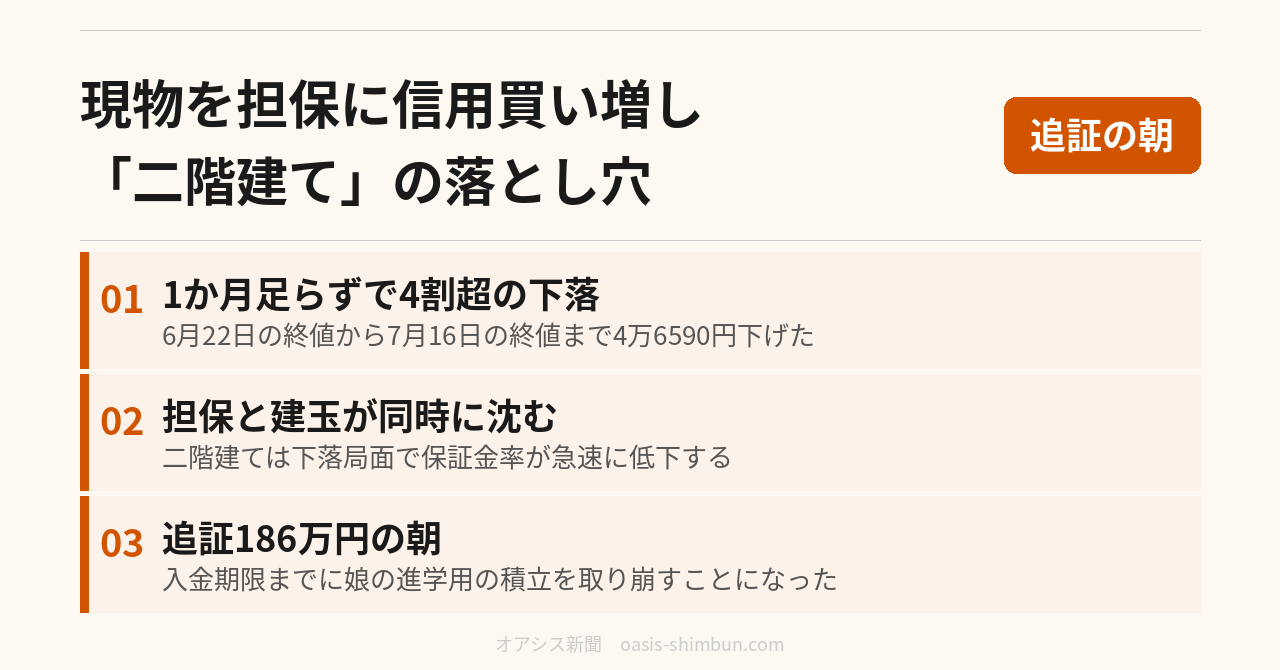
建玉を立てて3週間あまりが過ぎた2026年7月16日、キオクシアホールディングスは取引時間中に6万1520円まで下落し、終値は6万2110円、前日比1万990円安で取引を終えました。6月22日の終値10万8700円と比べると、1か月足らずで4万6590円、率にして42.9%の下落です。
証券口座を開いた亘さんの目に入ったのは、見慣れない赤い数字と「追加保証金のお知らせ」でした。
追証の朝
信用取引では、建玉の評価損が膨らみ、担保となる有価証券の評価額も同時に下がると、委託保証金率が最低ラインを割り込みます。そうなると、証券会社が定める期日までに追加の保証金(追証)を差し入れなければ、建玉は強制的に決済されてしまいます。
亘さんのケースでは、担保にした現物株そのものも同じキオクシア株だったため、株価が下がると「担保の価値」と「建玉の含み損」が同時に、同じ方向に動きました。これが二階建ての怖さです。
翌朝、亘さんは証券会社からの通知を家族に見せることができないまま、出勤前のダイニングでスマートフォンの画面を何度も見返していました。数字は変わりません。
その後の家計
追証の入金期限までに、亘さんは結衣さんの大学進学用に積み立てていた定期預金の一部を取り崩し、証券口座に入金しました。信用取引の建玉は決済し、担保にしていた現物株も一部を売却して現金化しています。
「学費のために増やそうとしたお金で、学費の積立を削ることになった」。亘さんは妻にそう打ち明けました。二階建てという言葉の意味を、家族で初めて調べたのはこの夜のことです。
仕組みの解説
信用取引を新規に行う際は、法令上、約定代金の30%以上の委託保証金が必要とされています。取引を始めたあとに必要な最低保証金維持率は、証券会社ごとに定められています。この記事で参照した松井証券では最低保証金維持率を20%としており、当日の終値を基準に計算した維持率がこれを下回ると追証が発生します。差し入れる金額は、維持率が20%に回復するまでの額です。
「二階建て」は、保有する現物株を担保(代用有価証券)として、同じ資金を使わずに信用取引の建玉を増やせる手法です。値上がり局面では保有株数を実質的に増やせるメリットがありますが、値下がり局面では担保の評価額と建玉の評価損が同時に悪化するため、単純に信用取引だけを行う場合よりも委託保証金率が急速に低下しやすい、という性質があります。
口座の記録
- 現物保有:100株(2024年12月の上場後に購入・保有)
- 2026年6月22日:現物を担保に信用取引で100株を新規建て(建値10万8700円)
- 6月22日時点の建玉評価額:1087万円
- 2026年7月16日終値6万2110円時点の建玉評価額:621万1000円(評価損の額:465万9000円)
- 同時点の委託保証金評価額(代用有価証券の値下がり分を反映後):約31万円(建約定代金に対する維持率は約2.9%)
- 追加で必要になった保証金(追証)の額:約186万円(維持率を20%に回復させるために必要な金額として試算)
- 大学進学用の定期預金の一部を入金したうえで建玉を決済し、現物株も一部を売却して対応
※上記の追証額は、新規建て時の委託保証金率を30%、代用有価証券の掛け目を80%、最低保証金維持率を20%と置いた編集部の試算です。掛け目・維持率・追証の解消条件・銘柄ごとの規制は証券会社によって異なります。株価(10万8700円→6万2110円)は実在のデータに基づいています。
まとめ
現物株を担保に信用取引を積み増す二階建ては、値上がり局面では効率よく保有株数を増やせる一方、値下がり局面では担保と建玉が同時に沈むという性質を持っています。坂本さん一家のケースは架空のものですが、6月22日から7月16日までのキオクシアホールディングスの値動きは、実際に起きたことです。学費や老後資金など、他に目的のあるお金を投資に回す際は、こうした仕組みそのものを理解しておくことが欠かせません。
リファレンス
※本連載はフィクションです。制作体制については編集方針・AI利用ポリシーをご覧ください。

