※本記事は公的統計データに基づき、現代の家計事情をリアルに再現したシミュレーション・ストーリーです。
9月の日曜の夜。佐伯達也さん(45歳)は、食卓の端に置かれた管理組合からの通知を、もう一度開きました。妻の真紀さん(43歳)が先に見つけた「修繕積立金改定のお知らせ」です。
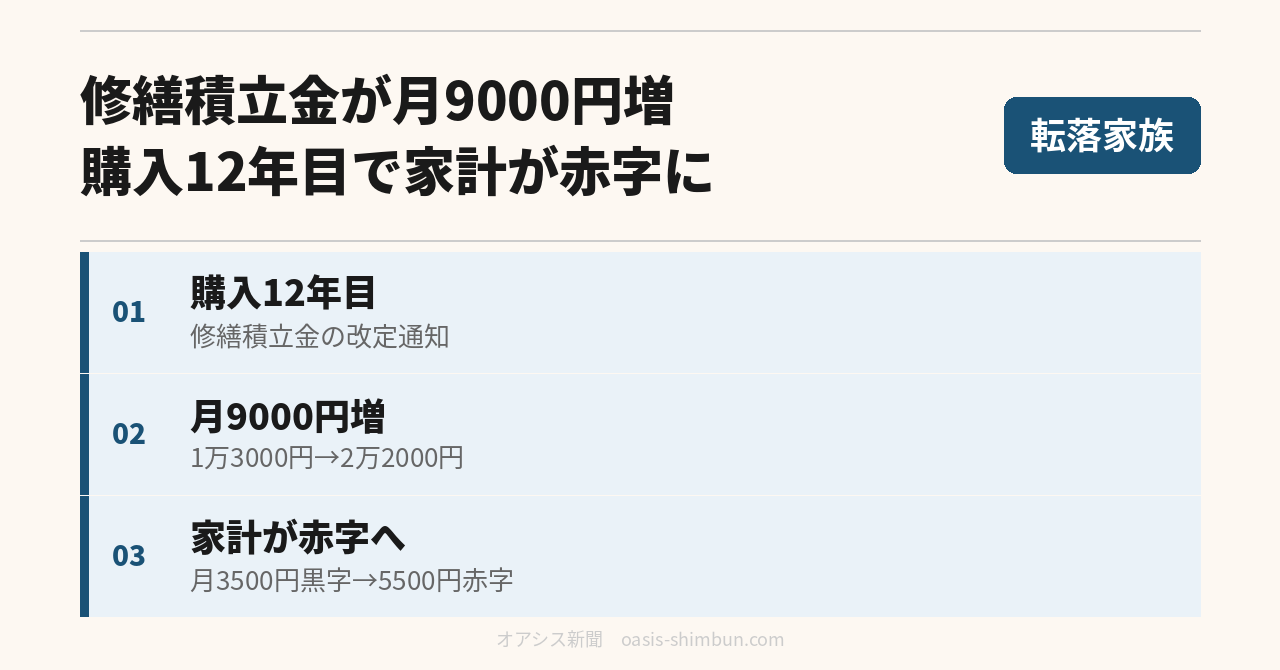
佐伯家は、高校1年の長女と中学2年の長男との4人暮らし。自宅マンションを購入して12年目になります。
「これ、来月からなんだよね」
真紀さんが指で示したのは、月1万3000円から2万2000円への変更でした。増えるのは月9000円です。
達也さんは最初、「9000円なら、何とかなる」と思いました。住宅ローンの11万2000円に比べれば小さく見えます。けれど、家計簿を開いた瞬間、その考えは止まりました。
「今、月にいくら残ってたっけ」
「……3500円くらい」
9000円増えれば、残るどころか5500円足りません。
こんなはずじゃなかった。家を買ったとき、毎月払えるかどうかは何度も計算したはずでした。
「9000円なら何とかなる」では済まなかった
佐伯家の住宅ローン返済額は、今回の通知では変わりません。変わったのは、ローンとは別に払う修繕積立金でした。
「ローンが上がったわけじゃないのに、家に払うお金は増えるんだね」
真紀さんの言葉に、達也さんは返事ができませんでした。
2人がマンションを買ったころ、毎月の住居費として強く意識していたのは住宅ローンでした。管理費と修繕積立金も見てはいましたが、12年後に家計の余白を消す項目になるとは考えていませんでした。
国土交通省は、マンションの修繕積立金には、計画期間中の積立額を均等にする「均等積立方式」と、当初の負担を抑えて期間中に段階的に増額する「段階増額積立方式」があると説明しています。将来にわたり安定的に積み立てる観点では均等積立方式が望ましいとしています。一方、段階増額積立方式を採用するマンションのなかには、計画期間中に修繕積立金の水準が大幅に上がる例があり、予定どおりに引き上げられず不足につながるおそれがあるとしています。
佐伯家のマンションは、この「段階的に増やす」タイプだった、という設定です。月1万3000円から2万2000円という金額や増額時期は、国土交通省の統計上の平均値ではなく、本記事の家計設定です。
計画上の積立額に足りないマンションは36.6%
では、修繕積立金の不足はどのくらい起きているのでしょうか。
国土交通省が2024年6月に公表した「令和5年度マンション総合調査」では、計画上の修繕積立金の積立額に対し、現在の積立額が不足しているマンションの割合は36.6%でした。
ここでいう36.6%は、「すべてのマンションが近く値上げする」という数字ではありません。あくまで、調査で計画上必要な積立額と現在の積立額を比べたときに、不足しているとされたマンションの割合です。
「うちだけが急に変わった、って話でもないのかな」
真紀さんはそう言ってから、通知の裏面に目を戻しました。
達也さんの気持ちは少し複雑でした。よそのマンションにも同じ課題があると知っても、自分の家計から月9000円が出ていく事実は変わりません。
買ったときの「毎月」だけでは住居費を見切れない
国土交通省のマンション管理・再生ポータルは、段階増額積立方式について、将来的な値上げを前提とする方式だと説明しています。また、築年数が経過するほど修繕積立金の値上げが難しくなる傾向があるとしています。そのうえで、将来にわたり安定的に積み立て、継続的な値上げによる区分所有者の負担増を避けることを挙げ、均等積立方式を推奨しています。
つまり、国土交通省の説明を読むと、修繕積立金は「買ったときの月額がずっと続く」と決めつけられる費用ではありません。
佐伯家にとって痛かったのは、値上げそのものだけではありませんでした。
「次のボーナス、長女の大学用に10万円多く残そうって話してたよね」
「ああ。でも、このままだと月の赤字を埋めるほうが先になるな」
月5500円の不足は、1年なら6万6000円です。
大きな臨時出費ではありません。毎月少しずつ、別の予定のために残すはずだったお金を使っていく。その静かな変化が、2人にはいちばん重く感じられました。
【コラム】段階増額積立方式とは
段階増額積立方式は、長期修繕計画の開始当初の積立額を抑え、計画期間中に段階的に増額していく方法です。一方、均等積立方式は、計画期間中の積立額を均等にする方法です。
国土交通省は、安定的に修繕積立金を確保する観点から均等積立方式が望ましいとしています。段階増額積立方式を採用しているマンションでは、将来の引き上げを前提に家計を見る必要があります。
リアル家計簿:佐伯家(夫45歳・妻43歳・子2人/来月からの想定)
収入
- 夫の手取り:33万円
- 妻のパート収入:11万円
収入合計:44万円
固定費
- 住宅ローン:11万2000円
- 管理費:1万6500円
- 修繕積立金:2万2000円(1万3000円から9000円増)
- 生命保険・医療保険:1万5000円
- 通信費(スマホ4台・Wi-Fi):1万3000円
- 長女の高校費用(学校納付・通学などの月平均):1万8000円
- 長男の塾・模試費:3万5000円
固定費小計:23万1500円
変動費
- 食費:9万円
- 水道光熱費:2万7000円
- 交通費・ガソリン:1万8000円
- 日用品:1万5000円
- 医療費:7000円
- 外食・レジャー:1万8000円
変動費小計:17万5000円
特別費(年間支出の月割り)
- 固定資産税(年間14万4000円の月割り):1万2000円
- 自動車税・車検・タイヤ交換(年間12万円の月割り):1万円
- 家電買い替え(年間9万6000円の月割り):8000円
- 帰省・家族旅行・冠婚葬祭(年間10万8000円の月割り):9000円
特別費小計:3万9000円
支出合計:44万5500円
収支:−5500円(ボーナスで補填)
修繕積立金が1万3000円のままなら、同じ家計の支出合計は43万6500円で、月3500円の黒字でした。月9000円の増額によって、収支はそのまま9000円悪化し、5500円の赤字になります。
不足分は、夏と冬のボーナスから補うことになりました。これまでボーナスで増やすつもりだった教育資金は、そのぶん後ろへずれます。
達也さんは家計簿の「修繕積立金」の行を消さず、その横に小さく「次の改定時期を確認」と書きました。
「家を買ったときに終わった計算じゃなかったんだな」
真紀さんは、少し間を置いて答えました。
「住み続ける間の計算だったんだね」
住宅を買ったときに見える毎月の支払額は、その時点の数字です。少なくとも佐伯家にとって、修繕積立金は「住宅ローンとは別に、将来の家計を動かしうる住居費」として見直す必要がある項目になりました。
リファレンス
- 国土交通省「『長期修繕計画作成ガイドライン・同コメント』及び『マンションの修繕積立金に関するガイドライン』の改定について ~『段階増額積立方式における適切な引上げの考え方』~」:2つの積立方式の定義と、均等積立方式が望ましいとされる理由を確認しました
- 国土交通省「令和5年度マンション総合調査結果(とりまとめ)」:積立額が不足しているマンションの割合36.6%を確認しました
- 国土交通省 マンション管理・再生ポータル「修繕積立金の積立方法に段階積立方式と均等積立方式がありますが、どちらの方法がよいでしょうか。」:均等積立方式が推奨されている理由を確認しました
※本連載はフィクションです。制作体制については編集方針・AI利用ポリシーをご覧ください。